Um celular, notebook ou câmera pode representar meses de orçamento. O seguro de equipamentos transforma parte desse risco em uma despesa previsível, mas só funciona bem quando coberturas, franquias e exclusões correspondem ao uso real.
Antes de contratar, vale entender quanto custa, quais eventos geram indenização e quando uma reserva financeira seria mais eficiente. A decisão depende do valor do aparelho, da exposição a acidentes e da importância dele na rotina ou no trabalho.
Como funciona o seguro de equipamentos
O seguro de equipamentos é um contrato pelo qual a seguradora assume determinados riscos sobre um bem, mediante pagamento de prêmio. Se ocorrer um evento coberto, pode reparar, substituir ou indenizar o segurado.
Essa proteção atende proprietários de celulares, notebooks, câmeras, ferramentas profissionais, consoles e outros aparelhos. Também pode ser interessante para empresas que dependem de equipamentos portáteis ou máquinas para operar.
É importante separar o seguro de equipamentos da garantia legal, que trata de defeitos do produto, e da garantia estendida, normalmente voltada a falhas funcionais após o prazo original. Já a assistência técnica presta serviço, sem necessariamente indenizar roubo ou acidente.
Entre os riscos seguráveis estão roubo, furto qualificado, quebra acidental, danos elétricos, líquidos e eventos ocorridos fora do país. O contrato de seguro para equipamentos define limites, documentos e procedimentos para cada situação.
O mesmo aparelho pode ter preços diferentes conforme idade, profissão, endereço e frequência de transporte. Por isso, o seguro de equipamentos eletrônicos deve ser analisado pelas condições da apólice, não apenas pelo nome do plano.
O que o seguro de equipamentos cobre
As coberturas variam bastante entre seguradoras. Um plano básico pode proteger contra roubo e furto qualificado, enquanto versões mais amplas incluem acidentes, líquidos e danos elétricos.
Roubo costuma envolver violência ou ameaça, enquanto furto qualificado exige circunstâncias específicas, como rompimento de obstáculo. Essa diferença torna indispensável conferir a definição usada no contrato antes de escolher essa proteção.
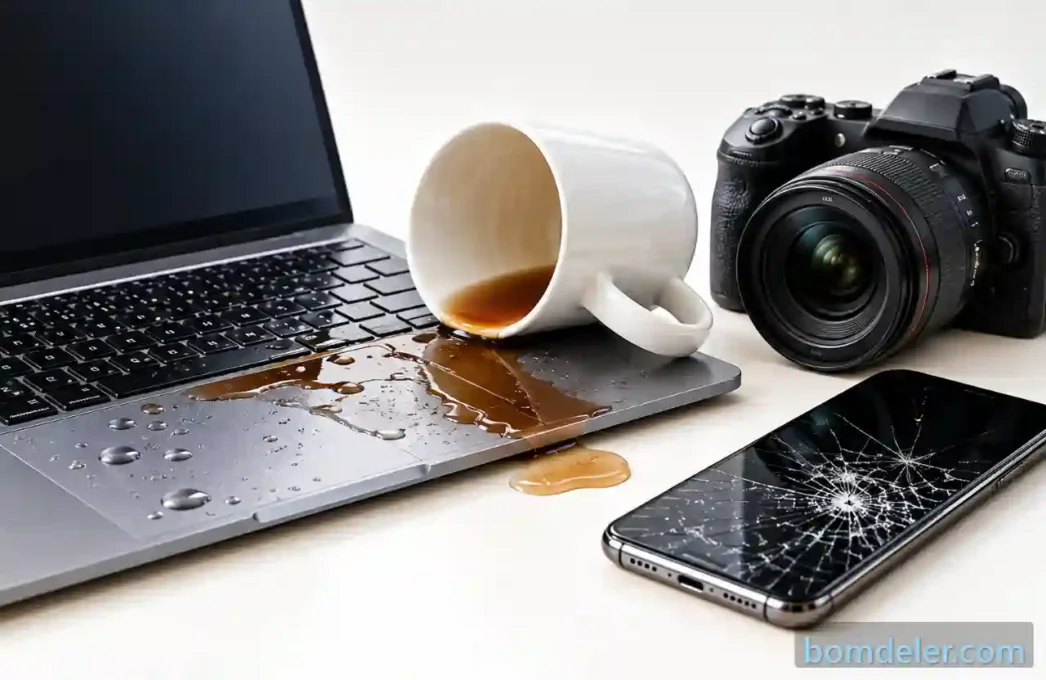
Danos acidentais abrangem ocorrências involuntárias, como queda de um notebook, colisão de uma câmera ou quebra de um celular. Já a quebra de tela pode aparecer como cobertura própria, com limite e franquia específicos.
O derramamento de líquidos costuma fazer diferença para quem transporta o aparelho diariamente. Em equipamentos conectados à tomada, a cobertura de danos elétricos pode atender oscilações ou curtos, desde que o evento esteja previsto.
Algumas apólices oferecem cobertura internacional, especialmente para notebooks, câmeras e celulares. O seguro de equipamentos contra roubo pode exigir comunicação às autoridades locais e seguir limites territoriais determinados.
Também existem planos com assistência, como orientação técnica, envio para reparo ou retirada do equipamento. No entanto, o serviço de assistência não equivale automaticamente à indenização, e essa distinção deve aparecer claramente na proposta.
Quem trabalha com produção de conteúdo, eventos ou manutenção pode avaliar o seguro para equipamentos profissionais conforme o uso. Em situações específicas, vale consultar também informações sobre seguro para energia solar, quando houver instalações e componentes envolvidos.
Quanto custa o seguro de equipamentos
O preço depende principalmente do valor de reposição, do modelo e da idade do aparelho. Quanto maior o risco de perda e mais ampla a proteção, maior tende a ser o prêmio do seguro.
Local de uso, profissão, frequência de transporte, abrangência territorial e histórico de sinistros também influenciam a cotação. A franquia reduz o preço mensal, mas aumenta a participação financeira em caso de reparo ou indenização.
Como referência, o quanto custa seguro de equipamentos pode variar de poucos reais mensais para aparelhos simples a valores mais altos em câmeras, notebooks premium e ferramentas profissionais. São estimativas, não ofertas comerciais.
Na prática, o preço do seguro deve ser comparado ao valor anual da proteção e ao custo de reposição. Um contrato barato pode ter franquia elevada, limite reduzido ou exclusões que limitam sua utilidade.
Confira uma comparação simplificada para entender possíveis cenários de custo. A cotação final depende da seguradora, do perfil do contratante e das coberturas selecionadas.
| Perfil do equipamento | Exemplo de valor | Faixa mensal estimada | Pontos que alteram o preço |
| Uso pessoal | Celular ou tablet de entrada | R$ 10 a R$ 35 | Roubo, furto qualificado e franquia |
| Uso profissional | Notebook ou câmera intermediária | R$ 30 a R$ 100 | Transporte, danos acidentais e cobertura nacional |
| Maior valor | Câmera, computador ou ferramenta premium | R$ 80 a R$ 250 | Limite de indenização, depreciação e uso profissional |
Para estimar o custo anual, multiplique a mensalidade por doze e algumas eventuais taxas. Depois, compare esse total com uma reserva destinada à reposição do bem, considerando também o prazo de atendimento.
Exclusões e regras que exigem atenção
Esse tipo de seguro não cobre automaticamente qualquer dano. Desgaste natural, riscos estéticos, oxidação, defeitos de fabricação e falhas decorrentes de uso inadequado geralmente ficam fora da apólice.
Danos provocados intencionalmente, falta de manutenção e utilização em desacordo com as instruções também podem resultar em negativa. O furto simples, por exemplo, só será indenizado quando essa cobertura estiver expressamente contratada.
Antes de abrir um sinistro , reúna documentos e observe o prazo de comunicação. Atrasos, informações inconsistentes ou ausência de provas podem dificultar a análise da seguradora.
O contrato costuma exigir nota fiscal, comprovante de propriedade, número de série, boletim de ocorrência e registros de bloqueio. Para celulares, também pode ser necessário informar o bloqueio do aparelho e do chip.
O procedimento correto evita problemas e ajuda a preservar direitos. Consulte as orientações da SUSEP sobre seguros e guarde protocolos, mensagens e documentos enviados durante o atendimento.
Na ocorrência de roubo ou furto, altere senhas, bloqueie contas e comunique bancos ou plataformas vinculadas. Para equipamentos localizáveis, siga a orientação oficial sem tentar recuperar o bem por conta própria.
- Desgaste: deterioração pelo tempo ou uso habitual normalmente não gera indenização.
- Propriedade: a seguradora pode exigir nota fiscal ou outro comprovante legítimo.
- Prazo: o sinistro deve ser comunicado conforme a regra da apólice.
- Exclusões: leia situações não cobertas antes de concluir a contratação.
Como comparar as opções de seguro
Compare propostas usando o mesmo valor segurado e coberturas semelhantes. Assim, a opção mais barata não parece vantajosa, apenas porque oferece menos proteção.
Observe o prêmio total, a franquia e o limite máximo de indenização. Uma franquia muito próxima do preço do aparelho pode reduzir a utilidade do contrato em danos de menor proporção.
Também verifique se existe depreciação. Algumas apólices pagam o valor de um equipamento equivalente novo; outras aplicam redução conforme idade, estado de conservação ou disponibilidade no mercado.
O prazo de atendimento e os canais de sinistro também devem ser considerados na avaliação do custo-benefício. Um plano adequado precisa funcionar quando o problema acontece, não apenas na contratação.
Para equipamentos usados no trabalho, avalie se o contrato permite atividade profissional, transporte frequente e uso por terceiros autorizados. Essa análise é especialmente importante no seguro para equipamentos de empresa.
Confira os pontos abaixo antes de assinar. A consulta às condições gerais e ao documento de contratação deve prevalecer sobre explicações comerciais resumidas.
- Coberturas: confirme se roubo, furto qualificado, acidentes, líquidos e danos elétricos estão incluídos.
- Franquia: calcule quanto sairá do seu bolso em cada tipo de ocorrência.
- Indenização: verifique limite, depreciação, reposição e possibilidade de reparo.
- Território: confira se a proteção vale no Brasil ou também no exterior.
- Atendimento: compare prazo, canais digitais, telefone e acompanhamento do sinistro.
- Seguradora: pesquise reclamações, registro e histórico de prestação do serviço.
Além do preço, considere a reputação da empresa e a clareza das exclusões. Para entender outras situações de proteção patrimonial, veja também seguro de moto e compare a lógica das coberturas.
Seguro de equipamentos vale a pena?
O seguro de equipamentos tende a fazer sentido quando o bem é caro, transportado com frequência ou essencial para gerar renda. A proteção também ganha valor quando uma reposição imediata comprometeria o orçamento.
Profissionais que dependem de notebook, câmera, ferramenta ou celular podem enfrentar perda financeira além do aparelho. Nesses casos, o tempo parado e a interrupção de contratos devem entrar na decisão.
Por outro lado, essa proteção pode não compensar para itens baratos, pouco utilizados ou facilmente substituíveis. Prêmio anual, franquia e limitações podem consumir parte relevante do valor protegido.
Uma reserva financeira oferece mais liberdade para decidir como repor o bem, sem depender de análise de sinistro. Porém, exige disciplina, tempo para acumulação e capacidade de suportar uma perda inesperada.
A decisão fica mais clara quando o consumidor compara o custo anual da apólice com três fatores: probabilidade de perda, impacto financeiro e velocidade necessária para reposição.
Use estas perguntas para avaliar sua situação:
- Valor: eu conseguiria comprar um equipamento equivalente sem comprometer contas essenciais?
- Exposição: transporto o aparelho por locais, viagens ou ambientes com maior risco?
- Dependência: minha renda ou produtividade depende diretamente desse equipamento?
- Contrato: as coberturas atendem meu uso real, inclusive atividade profissional?
- Franquia: consigo pagar a participação exigida em uma emergência?
- Alternativa: uma reserva mensal ofereceria proteção suficiente ao longo do tempo?
Se contratar, registre o número de série, guarde a nota fiscal e revise as condições periodicamente. Mudanças de endereço, profissão ou equipamento podem alterar a adequação do seguro de equipamentos.
Para bens adaptados ou de uso específico, confira também regras particulares antes de decidir, como ocorre em seguros com adaptações. A apólice deve refletir o risco que você realmente deseja transferir.
Uma decisão mais segura para o seu orçamento
O seguro de equipamentos vale mais quando protege um bem caro, indispensável e exposto a eventos que sua reserva não suportaria. Compare coberturas, franquia, exclusões e indenização antes de olhar apenas a mensalidade.
Faça a cotação, leia as condições gerais e confirme os procedimentos de sinistro antes de assinar. Se a proteção não combinar com sua rotina, direcione o valor para uma reserva e revise a decisão periodicamente.
Perguntas frequentes sobre seguro de equipamentos
O que o seguro de equipamentos pode cobrir?
Pode cobrir roubo, furto qualificado, quebra acidental, danos elétricos e líquidos. As coberturas variam conforme a apólice contratada.
Como escolher um seguro para equipamentos?
Compare coberturas, franquia, limite de indenização, exclusões e preço. Verifique também se o seguro permite uso profissional e cobertura fora de casa.
Quanto custa o seguro de equipamentos?
O preço varia conforme o valor e o tipo do equipamento, coberturas escolhidas, franquia, local de uso e perfil do segurado. A cotação é necessária para saber o valor exato.
Seguro de equipamentos vale a pena?
Pode valer a pena quando o equipamento é caro, usado no trabalho ou difícil de substituir rapidamente. Para itens baratos, uma reserva financeira pode ser mais vantajosa.
Todo roubo ou furto é coberto?
Não. Roubo, furto simples e furto qualificado possuem regras diferentes. A indenização depende das coberturas e condições previstas na apólice.