O que acontece com a receita quando um incêndio, alagamento ou pane interrompe a operação? O seguro de lucros cessantes pode proteger o resultado financeiro esperado durante a paralisação causada por um evento coberto.
Essa proteção não substitui o seguro patrimonial nem elimina a necessidade de comprovar perdas. Ela complementa a apólice empresarial, considerando faturamento, despesas mantidas, margem de lucro e tempo necessário para a retomada.
Como funciona o seguro de lucros cessantes
O seguro de lucros cessantes indeniza a empresa pela perda econômica provocada pela interrupção ou redução das atividades após um evento previsto na apólice. Na prática, considera a receita ou o resultado que deixou de ser gerado durante o período coberto.
Essa proteção não cobre automaticamente qualquer queda nas vendas. A paralisação precisa estar relacionada a um risco contratado e seguir as condições definidas pela seguradora.
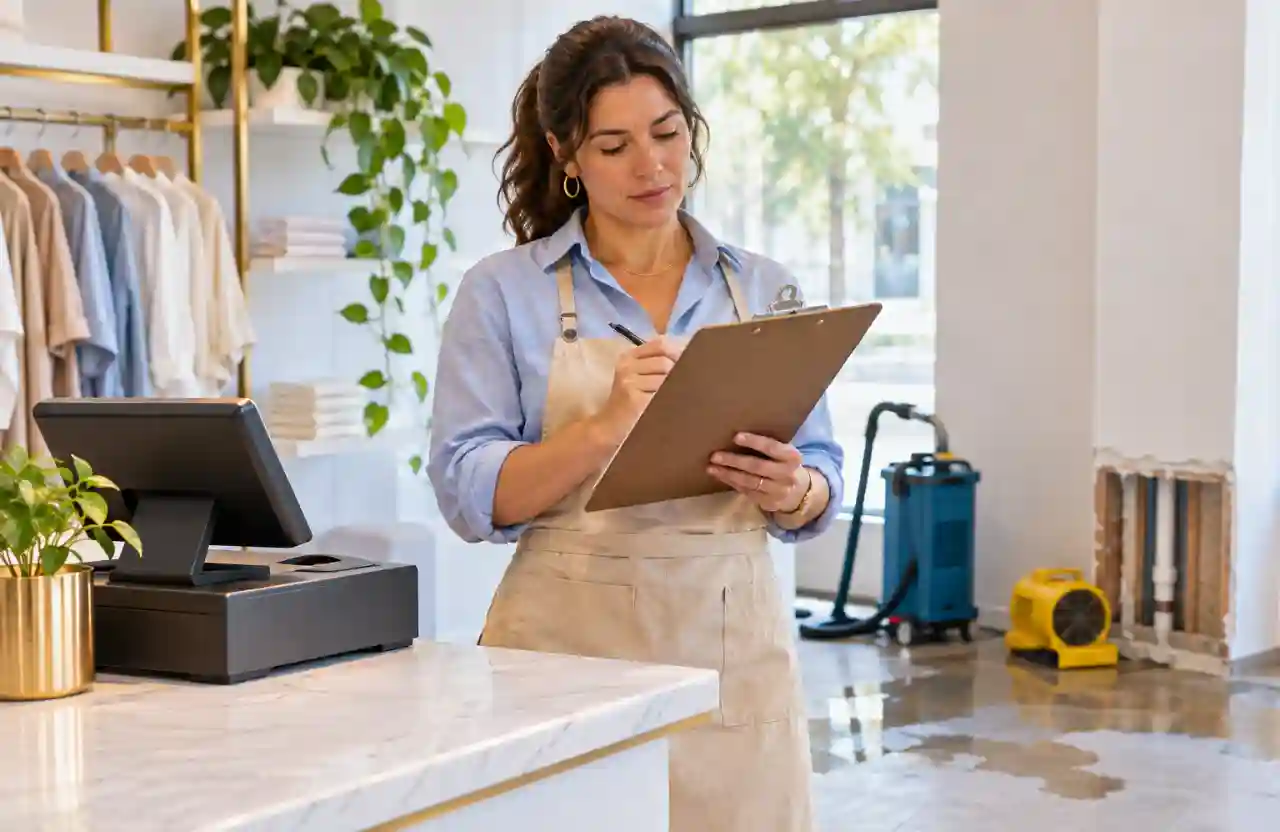
Imagine uma loja atingida por um incêndio. O seguro patrimonial pode cobrir o conserto do imóvel e dos equipamentos. Já a cobertura de lucros cessantes pode considerar parte da perda financeira durante o período de recuperação, conforme os critérios da apólice.
Em uma indústria, uma pane elétrica ou um alagamento também pode interromper a produção. A indenização dependerá dos danos materiais cobertos, do período de paralisação e dos documentos financeiros apresentados.
Por isso, o seguro de lucros cessantes costuma ser contratado junto ao seguro empresarial ou patrimonial. A cobertura pode considerar o lucro bruto, a receita projetada ou outros critérios previstos no contrato.
O que o seguro costuma cobrir
A cobertura normalmente começa quando um evento previsto no contrato reduz ou interrompe a operação. O objetivo é recompor, dentro dos limites contratados, o impacto financeiro comprovado.
Entre os itens avaliados podem estar a queda de faturamento, as despesas fixas da empresa mantidas durante a paralisação e alguns custos adicionais para acelerar a retomada.
O seguro de lucros cessantes pode considerar salários, aluguel, contas essenciais e contratos que continuam vencendo mesmo sem produção normal. Porém, cada apólice define quais despesas entram no cálculo e quais documentos devem ser apresentados.
Também pode haver cobertura para a perda de receita bruta decorrente de danos físicos ao estabelecimento, desde que exista relação entre o dano coberto e a interrupção das atividades.
Antes de contratar, confira quatro pontos: eventos cobertos, limite máximo de indenização, franquia e período indenitário. Esse último indica por quanto tempo a seguradora poderá considerar a perda apurada.
Duas propostas com nomes semelhantes podem usar critérios diferentes. Uma pode considerar o lucro bruto; outra pode prever apenas determinadas despesas ou receitas definidas no contrato. Compare as condições, não apenas o nome da cobertura.
O que fica fora da cobertura
As exclusões variam entre seguradoras e modalidades. O seguro de lucros cessantes não deve ser interpretado como proteção ampla contra todo problema financeiro ou operacional enfrentado pela empresa.
Antes de contratar, é importante diferenciar uma interrupção causada por risco segurado de uma perda provocada por decisões internas, mercado desfavorável ou falhas que já existiam.
O contrato pode excluir ou restringir situações como:
- Evento não contratado: prejuízos decorrentes de um risco ausente na apólice, como determinado tipo de alagamento, tumulto ou falha de fornecimento.
- Falha de manutenção: danos associados à falta de conservação, ao desgaste previsível ou a defeitos conhecidos antes da contratação.
- Problema financeiro anterior: queda de vendas, dívidas ou dificuldades que começaram antes do sinistro coberto.
- Ato intencional: perdas provocadas deliberadamente pelo segurado, por sócios ou por representantes.
- Descumprimento de normas: danos relacionados à violação de exigências legais, técnicas, ambientais ou de segurança, conforme as condições do contrato.
- Interrupção sem dano amparado: paralisação que não esteja vinculada a dano material coberto, quando essa exigência constar na apólice.
Na leitura do contrato, procure também carências, franquias, obrigações do segurado, prazos para aviso e documentos exigidos. A cobertura pode não atender à empresa se ela não conseguir demonstrar o vínculo entre o evento e o prejuízo.
Como calcular o valor da indenização
O cálculo começa com o histórico financeiro da empresa. A seguradora pode analisar faturamento, margem de lucro, despesas fixas, sazonalidade, crescimento esperado e tempo estimado para a recuperação.
O seguro de lucros cessantes não paga necessariamente o valor máximo contratado. O limite representa o teto da responsabilidade da seguradora; a indenização depende do prejuízo efetivamente comprovado e das regras da apólice.
Imagine uma empresa que fatura R$ 200 mil por mês, possui margem de lucro bruto de 30% e fica parada por dois meses. Uma estimativa inicial da perda seria de R$ 120 mil: R$ 60 mil de lucro bruto mensal multiplicados por dois meses.
Se houver, por exemplo, R$ 10 mil em despesas adicionais para retomar a operação, esse custo poderá ser avaliado conforme a cobertura contratada. A conta é apenas ilustrativa; a apuração real depende dos critérios do contrato e dos documentos apresentados.
Essa cobertura também pode considerar a sazonalidade. Uma paralisação em dezembro, por exemplo, talvez tenha maior impacto para uma loja do que uma interrupção durante um período de movimento menor.
Para regular o sinistro, mantenha balanços, demonstrações de resultado, notas fiscais, folha de pagamento, contratos, registros de despesas e relatórios de vendas. Esses documentos ajudam a separar a perda real de uma simples projeção.
A empresa também deve avaliar o risco de subestimar o limite. Se o valor contratado for baixo diante do faturamento e do tempo provável de recuperação, a indenização pode não ser suficiente para manter o negócio durante a crise.
Quanto custa esse tipo de seguro
O custo do seguro de lucros cessantes depende do ramo de atividade, da localização, da estrutura do imóvel, do histórico de sinistros e das medidas de prevenção instaladas.
O valor também pode aumentar quando o limite contratado é elevado, o período de indenização é longo ou a operação apresenta maior exposição a interrupções. Indústrias, centros de distribuição e negócios que dependem de equipamentos específicos podem exigir uma avaliação mais detalhada.
A tabela abaixo reúne fatores que podem influenciar a proposta. Ela não apresenta preços porque não há uma cotação única que sirva para todas as empresas.
| Fator | Como pode influenciar o custo |
| Atividade e localização | Alteram a avaliação dos riscos associados ao negócio e ao endereço |
| Limite de indenização | Um limite maior pode ampliar a proteção e influenciar o prêmio |
| Período indenitário | Um período mais longo pode aumentar o tempo de cobertura |
| Franquia | Uma franquia maior pode reduzir o prêmio, mas deixa uma parcela inicial por conta da empresa |
| Medidas de prevenção | Podem ser consideradas na análise do risco e das condições da proposta |
O seguro de lucros cessantes deve ser comparado por limite, extensão das coberturas, franquia, período indenitário e prêmio anual. O menor preço pode esconder uma proteção insuficiente para a realidade do negócio.
Antes de fechar, solicite propostas com coberturas e limites equivalentes. Assim, você evita comparar uma opção mais barata que oferece menos proteção com outra mais completa. A SUSEP também apresenta informações gerais sobre seguros empresariais.
Como contratar sem errar
Comece mapeando os riscos da operação: incêndio, alagamento, pane elétrica, quebra de máquinas, interrupção de fornecedores e outros eventos relevantes para o negócio.
Depois, estime as despesas que continuariam vencendo, o lucro esperado e o tempo necessário para recompor o estoque, reparar instalações e recuperar clientes. O seguro de lucros cessantes precisa refletir esse intervalo e as características reais da empresa.
Solicite propostas com as mesmas coberturas, limites e períodos. Assim, a comparação fica mais justa e evita que uma cotação pareça barata apenas por oferecer menos proteção.
A descrição da atividade deve ser completa. Informe estoques, equipamentos, turnos, unidades, dependências externas e processos essenciais. Dados incompletos podem dificultar a análise do risco e a avaliação de um sinistro.
Confira se a apólice indica claramente o prazo para aviso, os critérios de regulação e os documentos necessários. Verifique também como ocorre a atualização do valor segurado.
O apoio de um corretor habilitado pode ajudar a interpretar exclusões e ajustar o limite. Para compreender outra modalidade de proteção empresarial, veja também os artigos sobre seguro empresarial para MEI e seguro cyber para empresas. A cobertura para interrupção causada por incidente digital pode ter regras próprias; confira o contrato correspondente.
Perguntas frequentes
O que é e como funciona o seguro de lucros cessantes?
É uma cobertura que pode indenizar perdas financeiras após a interrupção ou redução das atividades por um evento previsto na apólice.
Quais despesas podem ser consideradas durante a paralisação?
Podem ser avaliados salários, aluguel, contas essenciais e outros custos previstos no contrato, mediante comprovação.
Qual é a diferença entre o seguro patrimonial e essa cobertura?
O seguro patrimonial cobre danos físicos a bens. A cobertura de lucros cessantes pode considerar perdas financeiras causadas pela interrupção da atividade.
Como comprovar uma perda?
A empresa pode precisar apresentar demonstrativos financeiros, registros de faturamento, comprovantes de despesas e documentos relacionados ao sinistro.
Essa cobertura protege contra qualquer queda nas vendas?
Não. A perda precisa estar relacionada a um evento coberto e respeitar limites, franquias e demais condições da apólice.
Proteção financeira começa antes da paralisação
O seguro de lucros cessantes pode ajudar a preservar o caixa quando um evento coberto interrompe a operação. Para que a proteção corresponda à realidade da empresa, avalie os riscos, organize os documentos e confira os limites e as condições antes de assinar.