Quanto custa proteger uma carga durante o trajeto e quais prejuízos realmente entram na apólice? O seguro de transporte de cargas pode reduzir a exposição financeira de empresas, embarcadores e transportadores, mas não funciona como uma proteção automática para qualquer ocorrência.
O preço depende do risco, da mercadoria, da operação e das condições contratadas. Por isso, comparar apenas o valor da proposta pode levar a uma falsa economia. Entenda as coberturas, os limites e os cuidados antes de decidir.
Entenda o seguro de transporte de cargas
O seguro de transporte de cargas tem o objetivo de proteger o patrimônio envolvido no deslocamento de mercadorias, conforme os riscos previstos no contrato. A proteção pode atender diferentes participantes da operação logística.
O seguro de transporte de cargas não possui uma configuração única. O produto, o objeto segurado, a apólice e as condições contratuais determinam o que poderá ser analisado em caso de prejuízo.
Dependendo da contratação, o segurado pode ser o proprietário da mercadoria, o embarcador ou a empresa responsável pelo transporte. Essa diferença influencia o interesse protegido, os documentos exigidos e a forma de regulação do sinistro.
Também é importante separar cobertura securitária de assistência. Um serviço de apoio pode auxiliar em uma ocorrência operacional, mas isso não significa que haverá indenização pelo valor da carga ou pelo reparo de um dano.
Ao analisar um seguro de carga, confira o objeto segurado, os riscos cobertos, os limites de indenização, as franquias, a vigência e as exclusões. Esses itens formam a base real da proteção oferecida.
O que o seguro pode cobrir
As coberturas variam conforme o produto e a apólice. Por isso, o seguro de transporte de cargas deve ser interpretado a partir dos eventos expressamente previstos, e não apenas pelo nome comercial apresentado na proposta.
Uma apólice pode contemplar riscos relacionados a acidentes, colisões, tombamentos, incêndio, roubo ou outros eventos, desde que estejam contratados e sejam aplicáveis à operação informada pelo segurado.
Em algumas situações, também podem existir coberturas para danos à mercadoria durante determinadas etapas do transporte. O alcance, porém, depende do tipo de carga, do trajeto, do modal utilizado e das condições estabelecidas.
O seguro de transporte de cargas pode envolver produtos direcionados ao proprietário da mercadoria ou à responsabilidade civil do transportador. São necessidades diferentes, que não devem ser tratadas como se fossem a mesma apólice.
No transporte rodoviário remunerado de cargas, a legislação brasileira estabelece três seguros obrigatórios:
RCTR-C: cobre a responsabilidade civil do transportador por danos à carga decorrentes de acidentes durante o transporte, conforme as condições da apólice.
RC-DC: cobre a responsabilidade civil do transportador pelo desaparecimento da carga, incluindo situações de roubo e outros eventos previstos no contrato.
RC-V: cobre a responsabilidade civil por danos materiais e corporais causados a terceiros pelo veículo utilizado no transporte.
Essas modalidades são obrigatórias para os transportadores rodoviários remunerados de cargas, conforme a Lei nº 14.599/2023.
O direito ao pagamento não nasce apenas da ocorrência de um prejuízo. A seguradora poderá avaliar o evento, a cobertura acionada, as circunstâncias, os documentos apresentados e o cumprimento das obrigações previstas.
Quanto custa e o que define o preço
A resposta direta é: não existe um preço único para o seguro de transporte de cargas. O valor é calculado de acordo com o risco assumido e com a estrutura de proteção escolhida pelo contratante.
Uma cotação de seguro de carga pode considerar o tipo de mercadoria, seu valor, a frequência dos embarques, as rotas, os destinos, o modal, o histórico de ocorrências e os procedimentos de segurança da empresa.
Também influenciam o preço do seguro de transporte de cargas as coberturas selecionadas, os limites de indenização, as franquias, a vigência, os serviços adicionais e o perfil do segurado.
| Fator analisado | Como pode influenciar a proposta | O que conferir |
|---|---|---|
| Mercadoria | Produtos de maior valor ou mais visados podem elevar a exposição ao risco. | Descrição, valor declarado, acondicionamento e restrições. |
| Rotas e destinos | Regiões, distâncias e condições do percurso podem alterar a avaliação. | Trajetos informados e eventuais limites territoriais. |
| Perfil da operação | Frequência, volume e tipo de transporte interferem na análise. | Dados reais da atividade e procedimentos de gerenciamento de risco. |
| Coberturas e limites | Proteções mais amplas ou limites maiores tendem a modificar o custo. | Eventos cobertos, sub-limites, franquias e exclusões. |
O preço do seguro de transporte de cargas não deve ser comparado isoladamente. Uma proposta mais barata pode ter limite insuficiente, exclusões amplas ou uma franquia incompatível com a capacidade financeira da empresa.
Ao analisarmos uma proposta, devemos verificar se o valor segurado acompanha o risco econômico da operação. Pagar menos por uma proteção que não responde ao principal prejuízo pode comprometer o objetivo do seguro.
Como comparar propostas e condições
Comparar o seguro de transporte de cargas exige transformar as propostas em uma análise lado a lado. O primeiro passo é confirmar se todas consideram a mesma mercadoria, rota, frequência e forma de transporte.
Depois, observe as coberturas, os limites de indenização e as franquias. Uma diferença pequena no prêmio pode esconder uma redução relevante na proteção ou uma participação maior do segurado em caso de sinistro.
A apólice também deve ser avaliada pelas exclusões. Mercadorias mal acondicionadas, documentação incompleta, descumprimento de medidas de segurança e determinadas situações operacionais podem receber tratamento específico.
Não confunda assistência com cobertura. Rastreamento, apoio emergencial e serviços de orientação podem ajudar durante uma ocorrência, mas não substituem uma indenização contratada para o dano à carga.
Na comparação do seguro para transportadora, considere ainda o perfil da atividade, o tipo de frota, os subcontratados, os embarcadores atendidos e as responsabilidades assumidas em cada operação.
Uma proposta aparentemente econômica pode não atender à necessidade real. O melhor critério é o equilíbrio entre custo, abrangência, limites, franquias e compatibilidade com os riscos efetivamente assumidos.
Como contratar com mais segurança
Antes de aceitar uma proposta de seguro de transporte de cargas, reúna informações precisas sobre a operação. Dados incompletos ou divergentes podem dificultar a análise de um eventual sinistro.
Leia a apólice e as condições gerais, especiais e particulares. Esses documentos explicam o funcionamento do seguro de transporte de cargas, incluindo os riscos aceitos, as obrigações do segurado e os procedimentos necessários.
Também é recomendável confirmar a regularidade da empresa e buscar referências institucionais na SUSEP. A consulta não elimina a necessidade de ler o contrato, mas ajuda a contratar com mais informação.
Ao analisarmos uma contratação, devemos comparar a descrição da atividade declarada com a operação real. Se a empresa transporta cargas diferentes, utiliza rotas adicionais ou trabalha com terceiros, isso precisa ser informado e avaliado.
Use este checklist antes de aceitar uma cotação:
- Identificação da carga: descreva corretamente os produtos, valores, quantidades e condições de acondicionamento.
- Perfil da operação: informe rotas, destinos, frequência, modais utilizados e participação de transportadores terceirizados.
- Coberturas: confirme quais eventos estão incluídos e quais situações ficam fora da proteção.
- Limites de indenização: verifique se os valores são suficientes para os prejuízos que a empresa pretende proteger.
- Franquias: entenda quando serão aplicadas e qual participação financeira caberá ao segurado.
- Exclusões: peça explicações sobre riscos não cobertos, exigências operacionais e hipóteses de perda de direito.
- Documentos: confirme notas fiscais, conhecimentos de transporte, comprovantes e demais registros necessários.
- Vigência: confira o início, o término e as regras aplicáveis a embarques realizados nesse período.
- Canal de atendimento: saiba como comunicar ocorrências e acompanhar solicitações durante a vigência.
Para o transportador rodoviário remunerado de cargas, RCTR-C, RC-DC e RC-V são seguros obrigatórios. Essa obrigação não impede a contratação de coberturas adicionais para proteger outros riscos da operação.
O que fazer em caso de sinistro
Em caso de ocorrência, comunique o evento à seguradora pelos canais indicados na apólice. O seguro de transporte de cargas exige que o segurado colabore com a apuração, fornecendo informações verdadeiras e documentos disponíveis.
Registre o que aconteceu, quando ocorreu, onde a carga estava e quais medidas foram tomadas. Preserve documentos, comprovantes, registros de rastreamento, imagens e comunicações relacionadas ao transporte.
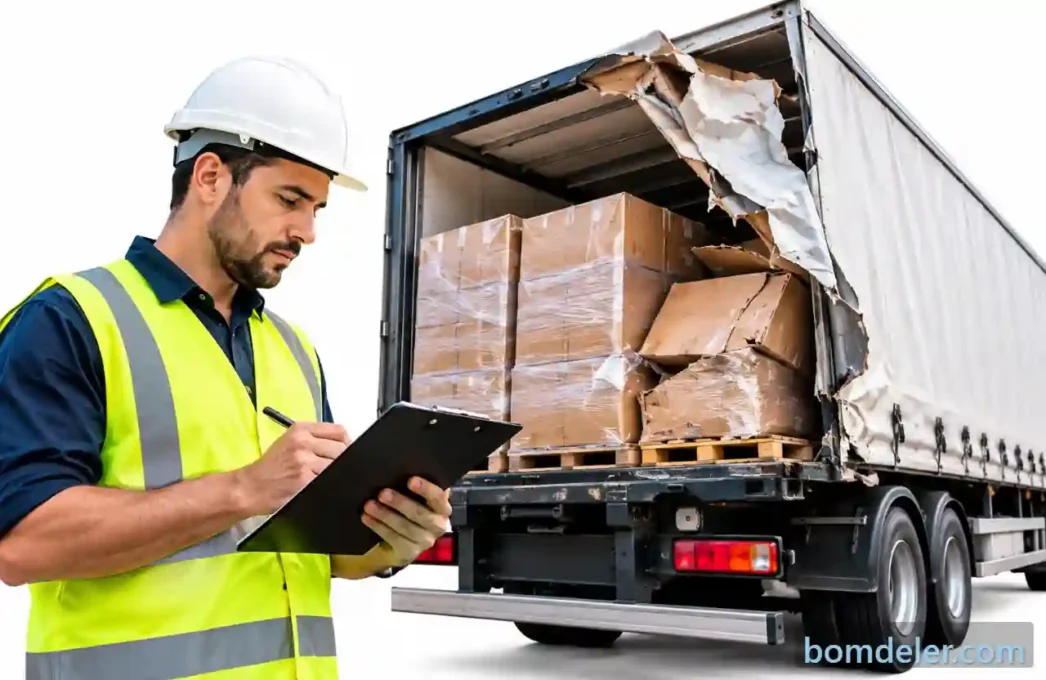
O sinistro será analisado conforme a cobertura acionada, as circunstâncias do evento, os limites contratados, as exclusões e o cumprimento das obrigações previstas.
Evite descartar ou alterar evidências antes de receber orientação, salvo quando houver necessidade de preservar pessoas, a carga ou o local. Nesses casos, documente as providências adotadas.
Confira também se o evento envolve responsabilidade do transportador, do proprietário da mercadoria ou de terceiros. O seguro de transporte de cargas pode ter apólices e interesses distintos para cada participante da operação.
Se houver dúvida sobre a negativa ou sobre o procedimento, solicite a justificativa formal e consulte os documentos contratuais. O artigo seguro negado apresenta cuidados úteis para entender os motivos e os próximos passos.
A análise não representa aprovação automática. O valor de eventual indenização dependerá da apuração do caso, da cobertura aplicável, dos limites da apólice e das circunstâncias comprovadas.
Proteção adequada começa antes do embarque
O custo do seguro de transporte de cargas varia porque cada operação apresenta riscos, valores e responsabilidades diferentes. A escolha mais segura considera coberturas, limites, franquias, exclusões e compatibilidade com a atividade.
Antes de contratar, peça propostas equivalentes, leia as condições e esclareça os pontos duvidosos. Com esse cuidado, o seguro de transporte de cargas deixa de ser apenas uma despesa e passa a cumprir sua função de proteção financeira.
Perguntas frequentes sobre seguro de transporte de cargas
Quanto custa um seguro de transporte de cargas?
O preço depende do tipo de mercadoria, trajeto, modal utilizado, riscos da operação, limites de indenização e condições contratadas. Por isso, comparar somente o valor da proposta pode gerar falsa economia. É necessário avaliar coberturas, franquias, exclusões e vigência antes de escolher a apólice.
Como escolher o seguro adequado para uma operação logística?
Primeiro, identifique quem será protegido: proprietário da mercadoria, embarcador ou transportador. Depois, confira o objeto segurado, os riscos previstos, os limites de indenização, as franquias, a vigência e as exclusões. Esses elementos devem corresponder à carga, ao trajeto e à responsabilidade assumida.
Quais são os principais benefícios do seguro de transporte de cargas?
O seguro pode reduzir a exposição financeira diante de prejuízos causados por eventos previstos na apólice, como acidentes, colisões, tombamentos, incêndio ou roubo. A proteção ajuda a preservar o patrimônio da operação, mas a indenização depende da contratação e da comprovação do sinistro.
Qual é a diferença entre RCTR-C, RC-DC e RC-V?
O RCTR-C está relacionado à responsabilidade civil do transportador rodoviário; o RC-DC pode abranger riscos ligados ao desaparecimento da carga; e o RC-V costuma tratar de danos causados a terceiros. Cada modalidade possui coberturas, limites, exclusões e regras próprias, que precisam ser conferidos na apólice.
O seguro cobre automaticamente qualquer dano ocorrido durante o transporte?
Não. O seguro não representa proteção automática para toda ocorrência. A cobertura depende dos eventos expressamente contratados, das condições da operação, dos limites, das franquias e das exclusões. Além disso, assistência operacional não significa necessariamente indenização pelo valor da carga ou reparação do dano.